Domain bdb24.de kaufen?
Wir ziehen mit dem Projekt
bdb24.de um.
Sind Sie am Kauf der Domain
bdb24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain bdb24.de kaufen?
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
Ähnliche Suchbegriffe für Gewinnermittlung
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dechel, Nicole: Sicherer Versand und Lagerung von BatterienSicherer Versand und Lagerung von Batterien , Unterweisung über Lithium-Ionen- und Natrium-Ionen-Batterien , Sonstige > Beleuchtung , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250131, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: ecomed Sicherheit##, Autoren: Dechel, Nicole, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 80, Abbildungen: Mit Download, Keyword: Beschädigte und defekte Lithiumbatterien; Kennzeichnung; Lithium-Ionen-Batterien; Lithium-Metall-Batterien; Lithiumbatterien; Luft; Luftfracht; Mit Ausrüstung verpackt; Natrium-Ionen-Batterien; Nennenergie; Produktdatenblatt; Schiene; See; Straße; Straßentransport; Verpackung; Verpackungscode; Zuständige Behörden; in Ausrüstung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Sicherheit (technisch)~Transportrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 7, Gewicht: 130, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
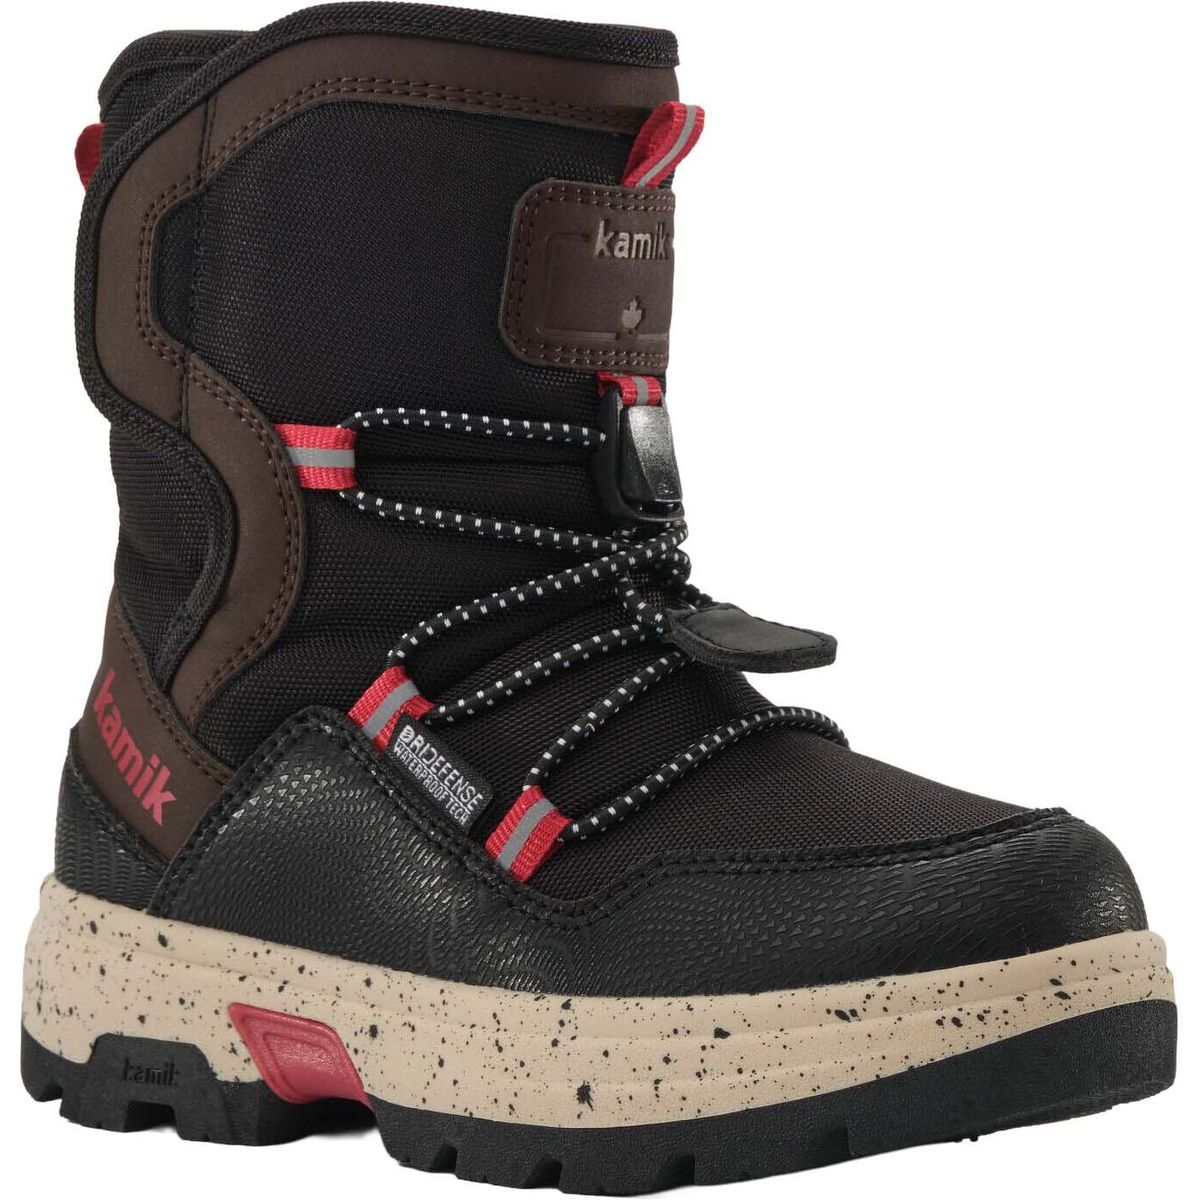
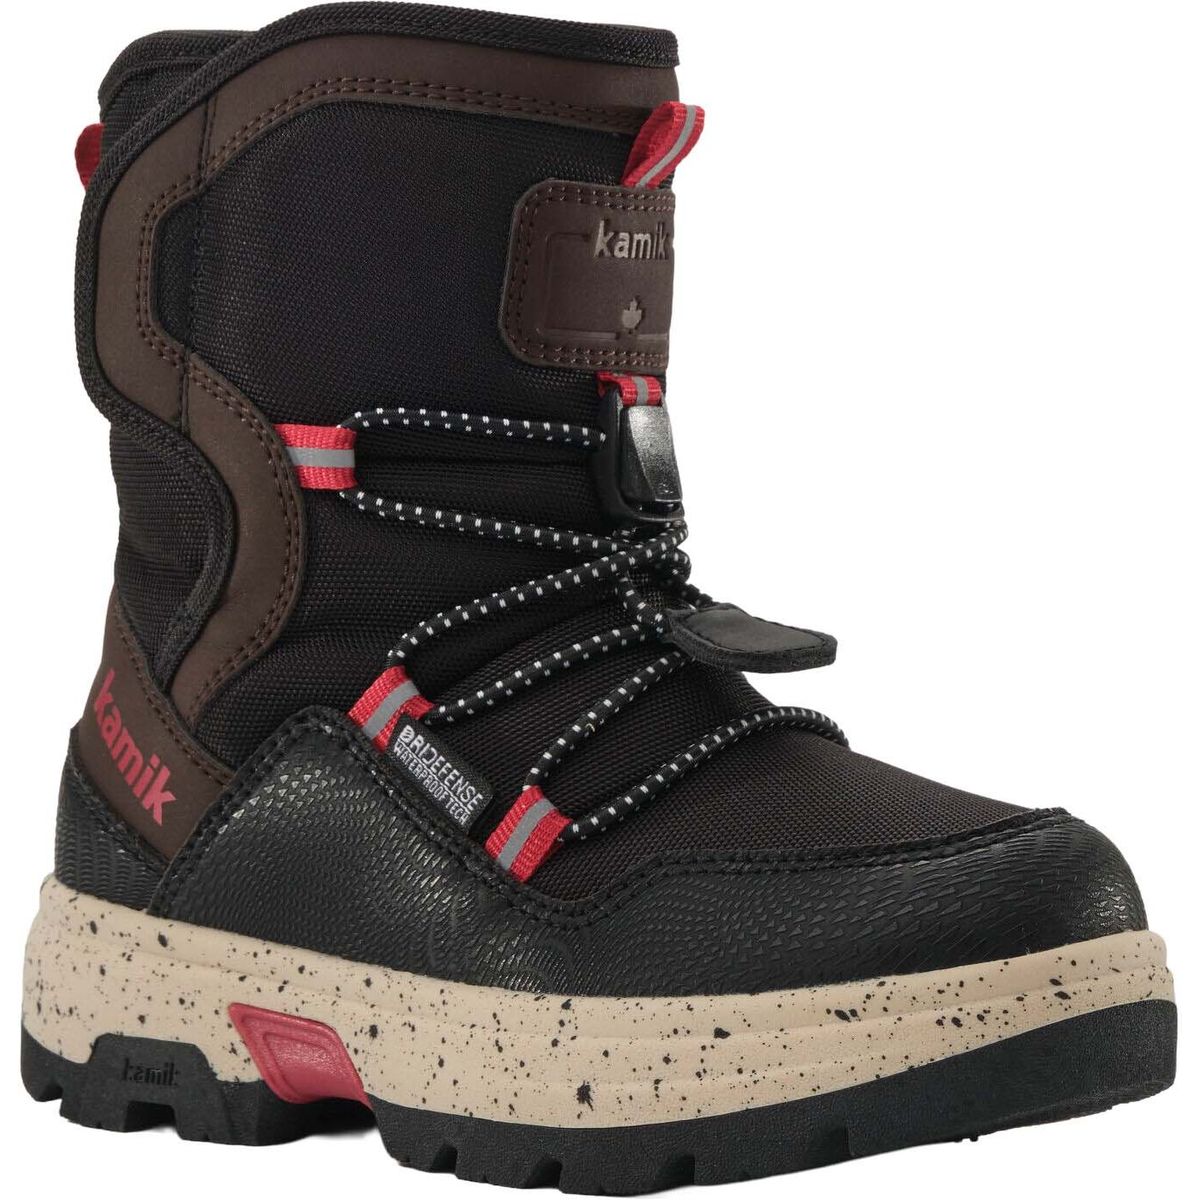
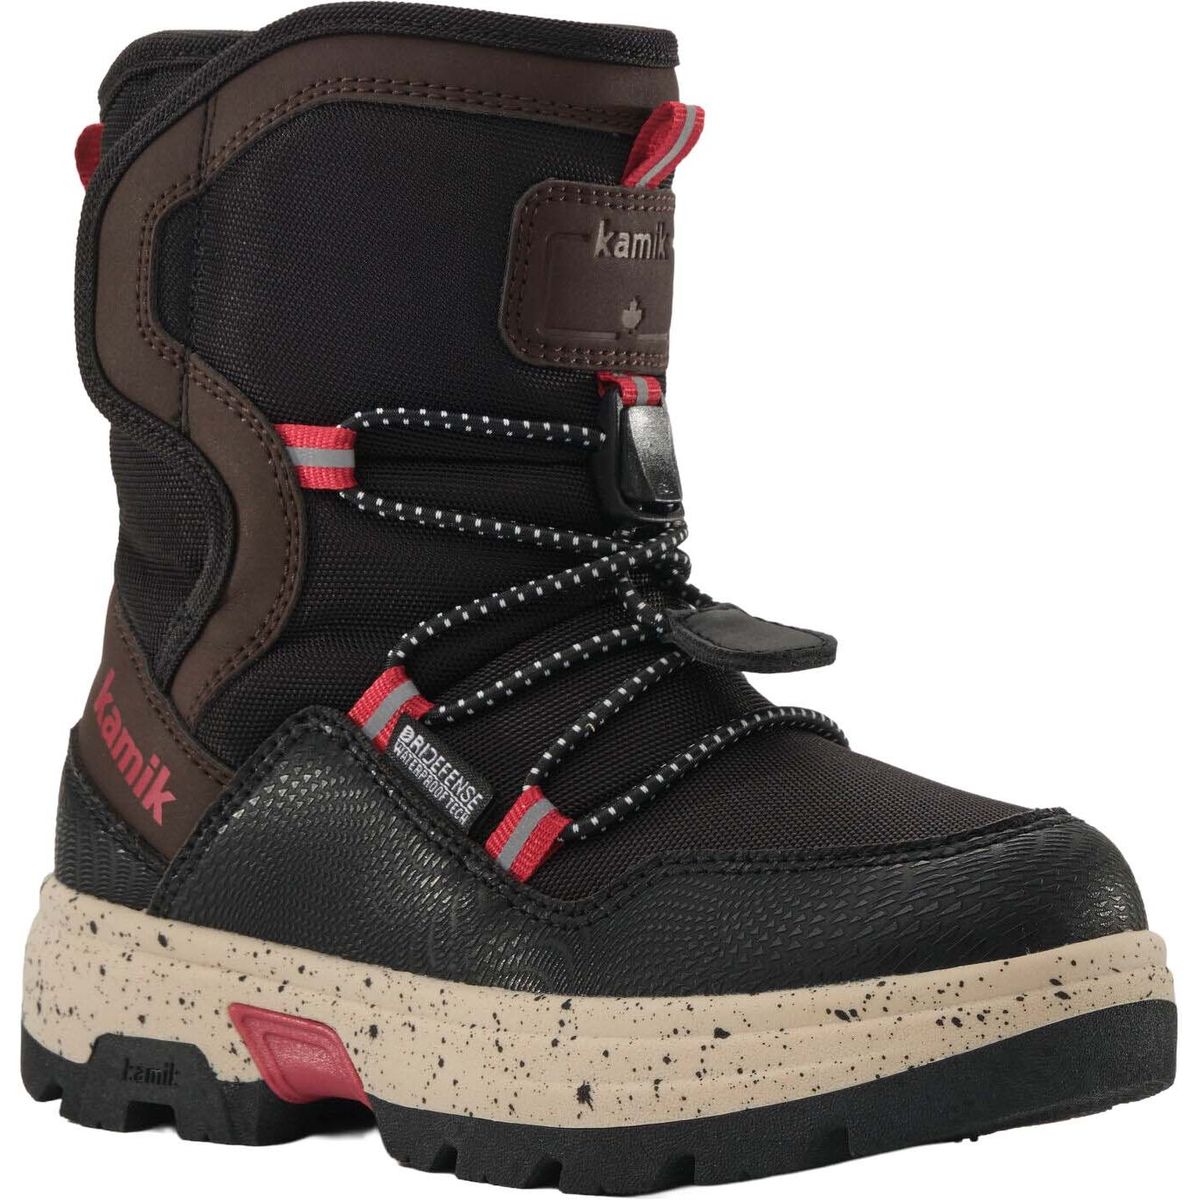
Kamik Bouncerez black/brown (BDB) 30 NF8184N-BDB-30Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kamik Bouncerez black/brown (BDB) 31 NF8184N-BDB-31Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
Top-Angebote
Produkte zum Begriff Gewinnermittlung:
-
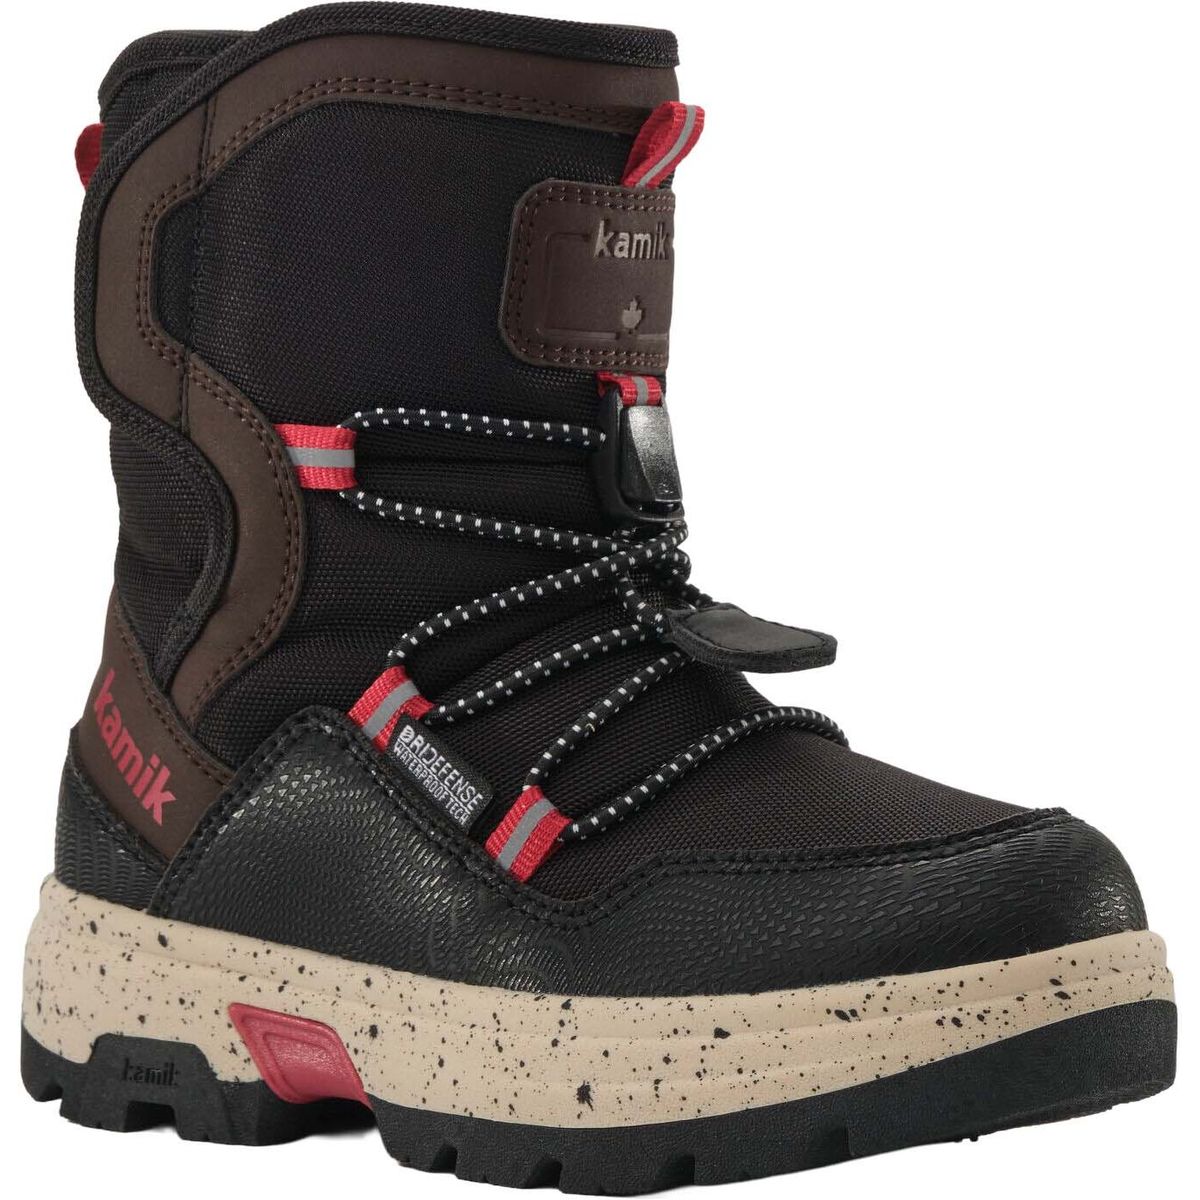
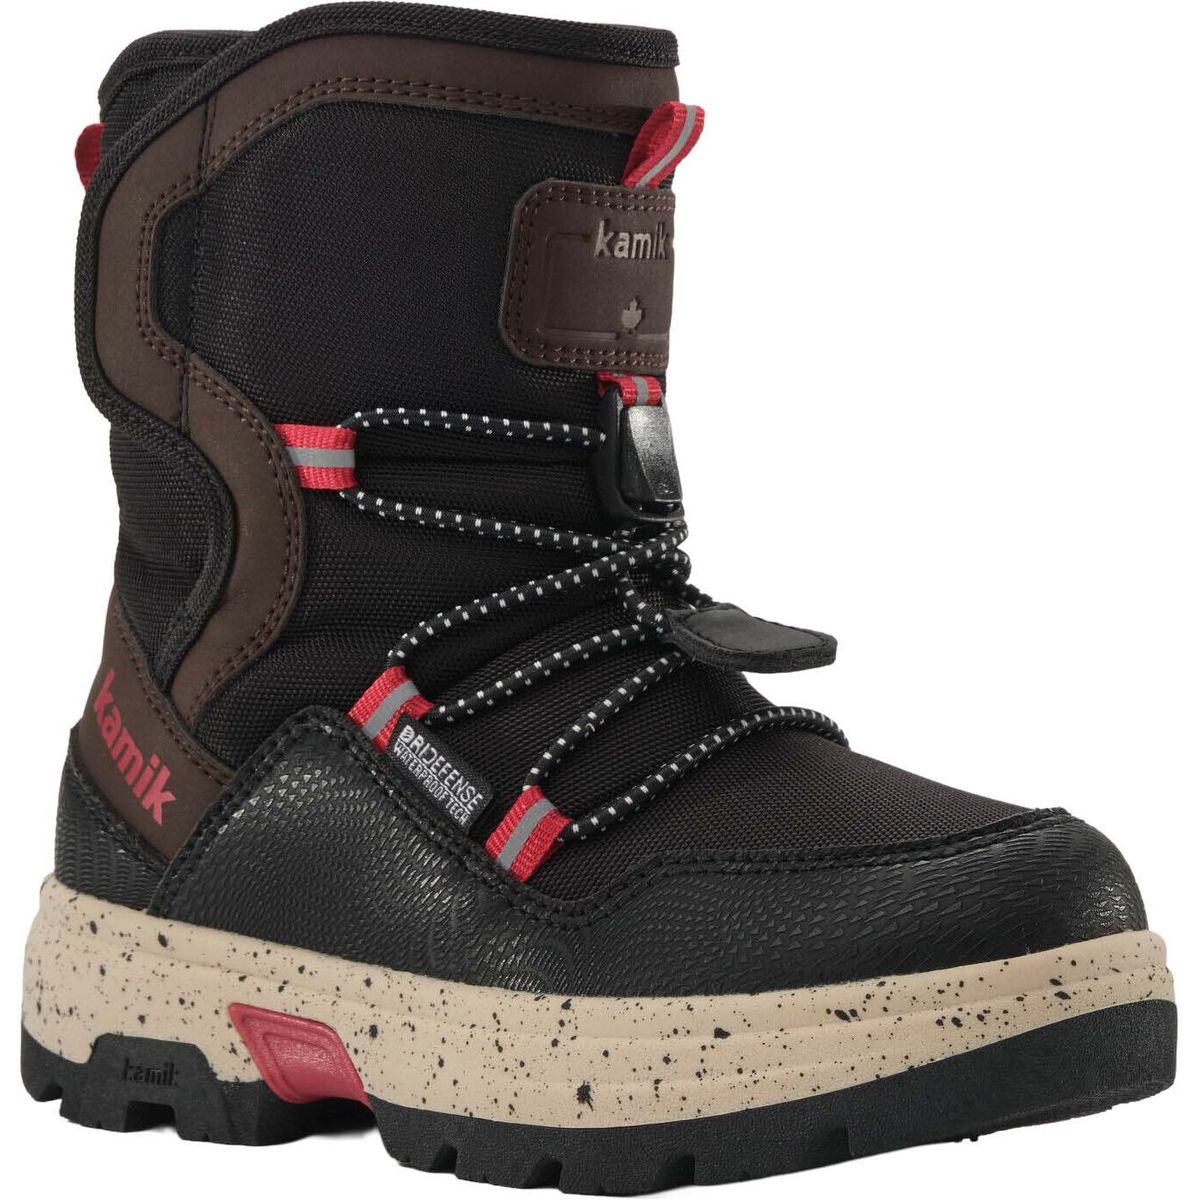
Kamik Bouncerez black/brown (BDB) 29 NF8184N-BDB-29Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
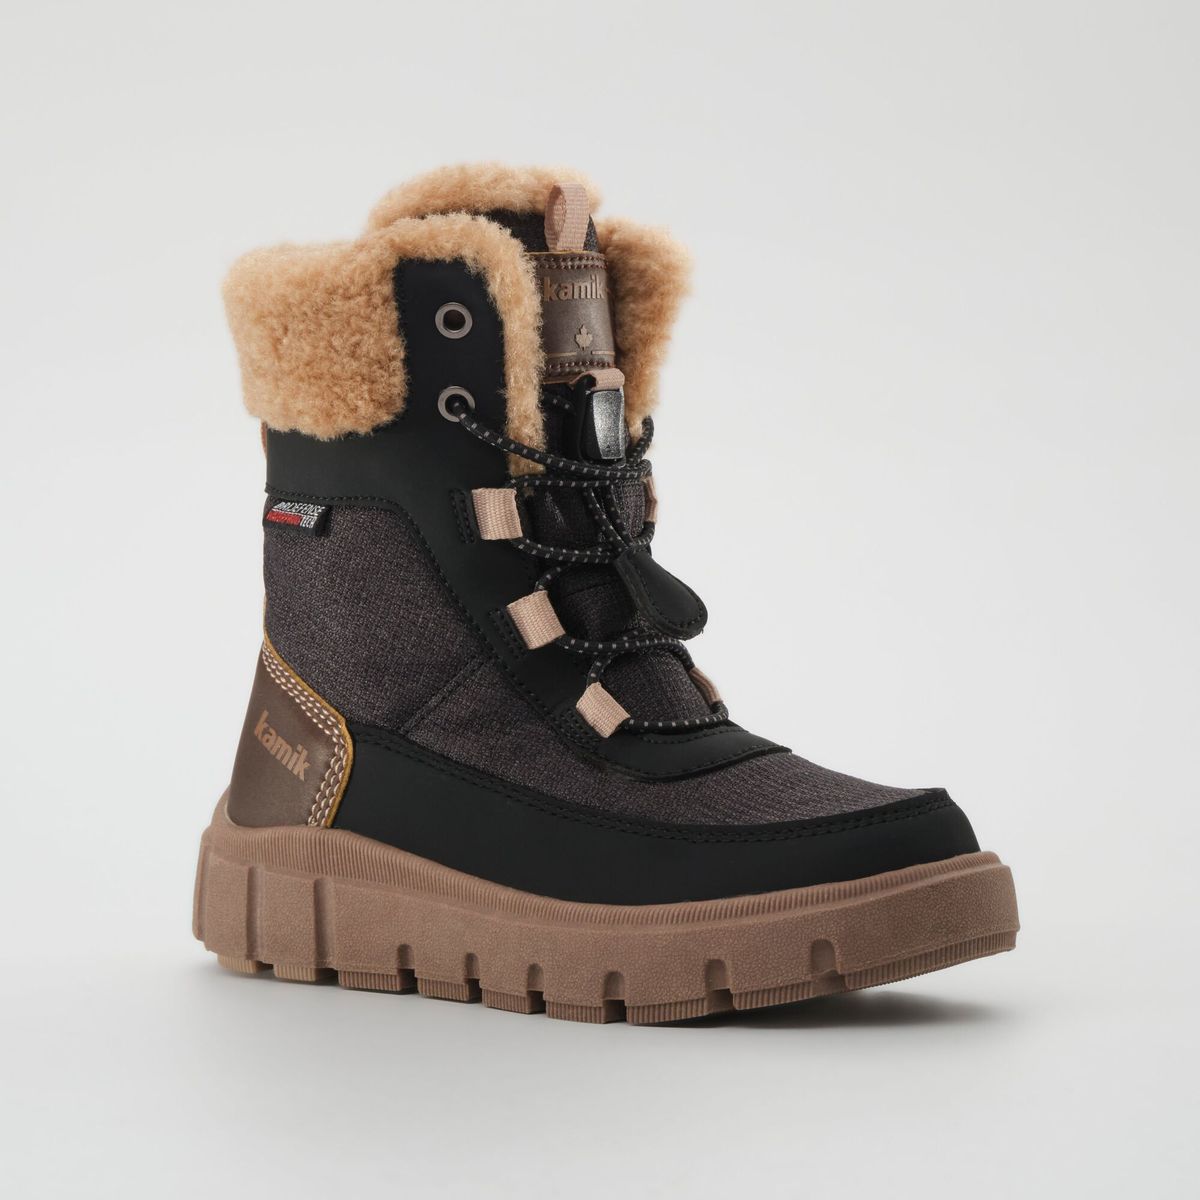
Kamik Seekerf black-brown (BDB) 28 NF8137-BDB-28Der Seeker F Winterstiefel von Kamik ist der ideale Begleiter für kleine Abenteurer, die auch bei kaltem Wetter nicht auf ihre Entdeckungstouren verzichten möchten. Der Stiefel besteht aus strapazierfähigem Nylon mit dezenten Polyurethan-Akzenten, was ihn robust genug für verschneite Tage und dennoch leicht genug für das tägliche Spielen macht. Dank des weichen Fleece-Innenfutters und der Kunstlammfell-Auskleidung bleiben die Füße der Kinder stets warm und gemütlich, selbst bei frostigen Temperaturen bis zu -23 °C. Die wasserdichte Konstruktion des Stiefels sorgt dafür, dass Feuchtigkeit draußen bleibt, sodass die Kleinen ungehindert durch Schnee und Matsch toben können. Ein einfacher Bungee-Verschluss ermöglicht ein schnelles Anpassen der Passform und bietet sicheren Halt, ideal für spontane Ausflüge und ungeduldige kleine Entdecker. Mit einer Schafthöhe im Mid Cut-Design und klassischer Schnürung vereint der Stiefel Funktionalität und modischen Stil, perfekt für den urbanen Alltag und spielerische Aktivitäten. Ob für den Freizeitspaß oder den täglichen Weg zur Schule, der Seeker F bietet zuverlässigen Schutz und Komfort. Eltern können sich auf die Qualität und Langlebigkeit der Kamik-Winterstiefel verlassen, die speziell dafür entwickelt wurden, den Herausforderungen des Winters standzuhalten. Produktdetails Konstruktion: Mid Cut Optimal für: Freizeit Alltag Verschluss: Verstellbare Bungee-Schnürung Strapazierfähiges Nylon mit dezenten Polyurethan-Akzenten: Robust genug für Schneetage, leicht genug für das tägliche Spielen. Weiches Fleece und Futter aus Kunstlammfell: Hält kleine Füße warm, gemütlich und bereit für lange Tage im Freien. Wasserdichter Schutz: Hält Feuchtigkeit draußen und sorgt für Komfort, ganz gleich, wie wild das Abenteuer auch wird. Einfacher Bungee-Verschluss: Lässt sich schnell festziehen und sitzt sicher – perfekt für schnelle Ausflüge und ungeduldige Entdecker. –10 °F / –23 °C Temperaturbereich: Entwickelt, um der Kälte souverän und bequem zu trotzen. Materialien: Nylon mit PU-Details, Fleece- und Kunstfellfutter, Schaumstoffisolierung Eigenschaften: wasserdicht, leichtes Material, integrierter UV_Schutz Innen/Zwischensohle: EVA79,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Legleiter, Kevin: Kundenservice mit SAP S/4HANAKundenservice mit SAP S/4HANA , Ihr praktischer Leitfaden zur Kundenserviceabwicklung mit SAP S/4HANA Service , Sport-Gewindefahrwerk > Sportfederung , Erscheinungsjahr: 20220303, Produktform: Leinen, Titel der Reihe: SAP Press##, Autoren: Legleiter, Kevin~Schuch, Constantin, Seitenzahl/Blattzahl: 558, Themenüberschrift: BUSINESS & ECONOMICS / Customer Relations, Keyword: Customer-Service; SAP CS; Serviceabwicklung; Ersatzteilvertrieb; Technikereinsatz; Ticket-Management; Customer Relationship Management; CRM; Servicevertrag; Kundenzufriedenheit; SAP Fiori; Best Practices; Know-how Tutorial Wissen Tipp Kurs Anleitung Lernen; SD; Vertrieb; Asset Management, Fachschema: Service (Kundendienst)~SAP - mySAP, Fachkategorie: SAP (Systeme, Anwendungen und Produkte in Datenbanken)~Computernetzwerke und maschinelle Kommunikation, Sprache: Deutsch, Warengruppe: HC/Datenkommunikation/Netze/Mailboxen, Fachkategorie: Kundendienst, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Verlag: Rheinwerk Verlag GmbH, Länge: 243, Breite: 181, Höhe: 37, Gewicht: 1153, Produktform: Gebunden, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 297560579,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Dechel, Nicole: Sicherer Versand und Lagerung von BatterienSicherer Versand und Lagerung von Batterien , Unterweisung über Lithium-Ionen- und Natrium-Ionen-Batterien , Sonstige > Beleuchtung , Auflage: 4. Auflage 2025, Erscheinungsjahr: 20250131, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: ecomed Sicherheit##, Autoren: Dechel, Nicole, Auflage: 25004, Auflage/Ausgabe: 4. Auflage 2025, Seitenzahl/Blattzahl: 80, Abbildungen: Mit Download, Keyword: Beschädigte und defekte Lithiumbatterien; Kennzeichnung; Lithium-Ionen-Batterien; Lithium-Metall-Batterien; Lithiumbatterien; Luft; Luftfracht; Mit Ausrüstung verpackt; Natrium-Ionen-Batterien; Nennenergie; Produktdatenblatt; Schiene; See; Straße; Straßentransport; Verpackung; Verpackungscode; Zuständige Behörden; in Ausrüstung, Fachschema: Fernverkehr~Güterverkehr - Gütertransport~Verkehr / Güterverkehr~Sicherheit (technisch)~Transportrecht~Wirtschaftsgesetz~Wirtschaftsrecht~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft, Fachkategorie: Güterverkehr und Straßentransportwesen~Rechtswissenschaft, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Sender’s product category: BUNDLE, Länge: 210, Breite: 148, Höhe: 7, Gewicht: 130, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,34,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer darf Gewinnermittlung erstellen?
Wer darf Gewinnermittlung erstellen? Die Gewinnermittlung darf grundsätzlich von jedem Unternehmer oder Selbstständigen erstellt werden, der Einkünfte aus Gewerbebetrieb erzielt. Dabei ist es wichtig, dass die Gewinnermittlung den gesetzlichen Vorschriften entspricht und ordnungsgemäß durchgeführt wird. Oftmals wird die Gewinnermittlung jedoch von Steuerberatern oder Buchhaltern erstellt, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. Letztendlich ist es wichtig, dass die Gewinnermittlung korrekt und nachvollziehbar ist, um mögliche steuerliche Konsequenzen zu vermeiden. **
-
Welche Gewinnermittlung bei Kleingewerbe?
Die Gewinnermittlung bei Kleingewerbe kann auf verschiedene Arten erfolgen. Eine Möglichkeit ist die Einnahmen-Überschuss-Rechnung (EÜR), bei der die Betriebseinnahmen den Betriebsausgaben gegenübergestellt werden. Eine andere Möglichkeit ist die Gewinnermittlung durch Bilanzierung, bei der eine Bilanz erstellt wird, um den Gewinn zu ermitteln. Zudem kann auch die Pauschalierung der Gewinne in Betracht gezogen werden, bei der ein pauschaler Gewinn angesetzt wird. Welche Methode für das Kleingewerbe am besten geeignet ist, hängt von verschiedenen Faktoren wie Umsatzhöhe, Komplexität des Geschäfts und steuerlichen Vorteilen ab. Es empfiehlt sich daher, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um die passende Gewinnermittlungsmethode für das Kleingewerbe zu wählen. **
-
Wie macht man eine Gewinnermittlung?
Um eine Gewinnermittlung durchzuführen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Gesamteinnahmen von den Gesamtausgaben abgezogen, um den Gewinn oder Verlust des Unternehmens zu ermitteln. Es ist wichtig, alle steuerlichen Vorschriften und Richtlinien zu beachten, um eine korrekte Gewinnermittlung durchzuführen. Am Ende des Geschäftsjahres wird die Gewinnermittlung in der Regel in der Bilanz und der Gewinn- und Verlustrechnung dokumentiert. **
-
Wer muss eine Gewinnermittlung machen?
Wer muss eine Gewinnermittlung machen? Eine Gewinnermittlung muss von Unternehmern durchgeführt werden, die ihren Gewinn nach den Vorschriften des Einkommensteuergesetzes ermitteln müssen. Dazu gehören beispielsweise Einzelunternehmer, Personengesellschaften wie GbR oder OHG sowie Kapitalgesellschaften wie GmbH oder AG. Die Gewinnermittlung dient dazu, den steuerpflichtigen Gewinn des Unternehmens zu ermitteln und somit die Grundlage für die Berechnung der Einkommensteuer zu schaffen. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorgaben durchgeführt wird, um steuerliche Konsequenzen zu vermeiden. Daher sollten Unternehmer sich im Zweifelsfall von einem Steuerberater oder einer Steuerberaterin beraten lassen. **
Ähnliche Suchbegriffe für Gewinnermittlung
-
Kamik Bouncerez black/brown (BDB) 30 NF8184N-BDB-30Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kamik Bouncerez black/brown (BDB) 31 NF8184N-BDB-31Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kamik Bouncerez black/brown (BDB) 32 NF8184N-BDB-32Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Kamik Bouncerez black/brown (BDB) 34 NF8184N-BDB-34Produktdetails Gemacht für: Kinder Materialien: Außenmaterial: K.NYLON UPPER BOOT Futter: Fleece, HEAT-MX Isolierung und Temperaturbeständigkeit bis –40 °C. Innen/Zwischensohle: EVA-Innensohle Aussensohle: EVA- und Synthetik-Gummisohle85,45 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Wie erstelle ich eine Gewinnermittlung?
Um eine Gewinnermittlung zu erstellen, müssen zunächst alle Einnahmen und Ausgaben des Unternehmens erfasst werden. Dazu gehören beispielsweise Umsatzerlöse, Betriebskosten, Personalkosten und Abschreibungen. Anschließend werden die Einnahmen von den Ausgaben abgezogen, um den Gewinn oder Verlust zu ermitteln. Es ist wichtig, alle relevanten steuerlichen Vorschriften zu beachten und die Gewinnermittlung korrekt zu dokumentieren. Eine genaue Buchführung und regelmäßige Überprüfung der Zahlen sind entscheidend für eine zuverlässige Gewinnermittlung. **
-
Wann muss ich eine Gewinnermittlung machen?
Eine Gewinnermittlung muss in der Regel einmal im Jahr gemacht werden, um den Gewinn oder Verlust eines Unternehmens für das abgelaufene Geschäftsjahr zu ermitteln. Dies ist notwendig, um die Steuerpflicht des Unternehmens festzustellen und die entsprechenden Steuererklärungen abzugeben. Die Gewinnermittlung dient auch dazu, die wirtschaftliche Situation des Unternehmens zu analysieren und Entscheidungen für die Zukunft zu treffen. Es gibt verschiedene Methoden der Gewinnermittlung, wie z.B. die Einnahmen-Überschuss-Rechnung oder die Bilanzierung nach handelsrechtlichen Vorschriften. Es ist wichtig, die gesetzlichen Fristen für die Abgabe der Steuererklärungen einzuhalten, um mögliche Sanktionen zu vermeiden. **
-
Wie beeinflusst die Gewinnermittlung die steuerliche Belastung von Unternehmen und welche Methoden können zur Gewinnermittlung angewendet werden?
Die Gewinnermittlung beeinflusst die steuerliche Belastung von Unternehmen, da sie die Grundlage für die Berechnung der Steuern bildet. Je nachdem, welche Methode zur Gewinnermittlung angewendet wird, kann die steuerliche Belastung variieren. Zu den gängigen Methoden der Gewinnermittlung gehören die Einnahmen-Überschuss-Rechnung, die Bilanzierung und die Gewinn- und Verlustrechnung. Unternehmen können die für sie günstigste Methode wählen, um ihre steuerliche Belastung zu optimieren. **
-
Wann Gewinnermittlung nach 4 Abs 3 EStG?
Die Gewinnermittlung nach § 4 Abs. 3 EStG erfolgt in der Regel am Ende des Geschäftsjahres, also zum Bilanzstichtag. Dabei werden alle betrieblichen Erträge und Aufwendungen berücksichtigt, um den Gewinn des Unternehmens zu ermitteln. Dieser Gewinn bildet die Grundlage für die Besteuerung des Unternehmens. Es ist wichtig, dass die Gewinnermittlung ordnungsgemäß und nach den gesetzlichen Vorschriften erfolgt, um steuerliche Konsequenzen zu vermeiden. Unternehmen sollten daher ihre Gewinnermittlung sorgfältig dokumentieren und gegebenenfalls von einem Steuerberater prüfen lassen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.